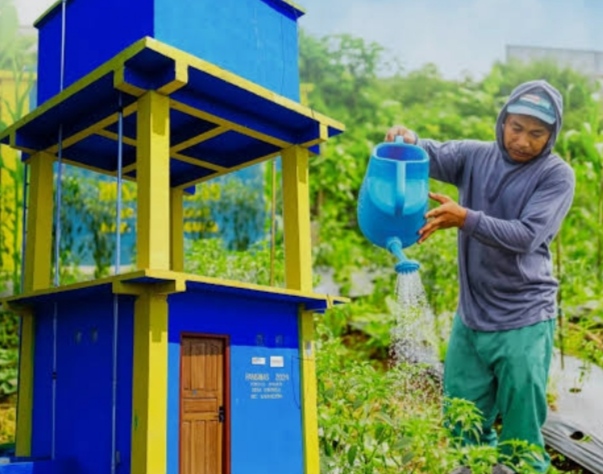
Kulon Progo, Yogyanews – Rencana pengenaan Pajak Air Tanah (PAT) terhadap pengelola Penyediaan Air Minum dan Sanitasi Berbasis Masyarakat (Pamsimas) di Kabupaten Kulon Progo mendapat sorotan dari DPRD setempat.
Persoalan ini muncul setelah Badan Keuangan dan Aset Daerah (BKAD) Kabupaten Kulon Progo menyosialisasikan rencana pemungutan PAT kepada pengelola layanan air minum berbasis masyarakat.
Anggota Komisi 2 DPRD Kulon Progo, Nasib Wardoyo, mengatakan pihaknya telah menerima pemaparan mengenai rencana tersebut dalam rapat koordinasi. Ia menyebut DPRD menilai penggunaan air oleh Pamsimas perlu dilihat dari tujuan pemanfaatannya, terutama karena layanan tersebut berkaitan dengan kebutuhan air bersih masyarakat.
“BPKAD Kabupaten Kulon Progo sudah memaparkan rencana itu ketika rakor dengan Komisi 2 DPRD Kulon Progo. Kami menolak, tetapi naga-naganya BPKAD Kulon Progo tetap ngotot akan memungut pajak air tanah ini,” ujar Nasib Wardoyo, Minggu (20/9/2026).
Persoalan tersebut menjadi perhatian karena pengelola Pamsimas pada umumnya menyediakan air bagi masyarakat melalui sistem berbasis komunitas. Sebelumnya, pada Juli 2026, Paguyuban Air Minum Masyarakat Yogyakarta (Pammaskarta) Tirta Menoreh juga telah beraudiensi dengan BKAD Kulon Progo mengenai sosialisasi dan pemungutan PAT. Dalam audiensi itu, Pammaskarta menyampaikan bahwa pengelola di tingkat masyarakat bekerja secara sukarela dan iuran warga sebagian besar digunakan untuk biaya listrik, perawatan pompa, serta jaringan pipa.
DPRD Soroti Peruntukan Air Pamsimas
Menurut Nasib, pengenaan pajak tidak bisa hanya dilihat dari aktivitas mengambil air tanah. Tujuan penggunaan air juga menjadi bagian penting yang perlu diperhatikan.
Ia berpendapat Pamsimas seharusnya tidak serta-merta dikenai PAT apabila air yang diambil digunakan untuk memenuhi kebutuhan dasar masyarakat dan bukan untuk kegiatan komersial.
Nasib bahkan mengingatkan agar kebijakan tersebut tidak diterapkan secara terburu-buru. Menurut dia, jika pengambilan air untuk kebutuhan masyarakat dikenai pungutan, persoalannya berpotensi meluas ke kelompok warga lain yang menggunakan air tanah untuk kebutuhan sehari-hari maupun pertanian.
“Kalau Pamsimas ditarik pajak maka tentu setara dengan Pamsimas semua petani di Pesisir Selatan yang setiap hari menyedot air tanah untuk menyiram lahan tanaman juga akan dikenai pajak air tanah,” katanya.
Ia meminta Pemkab Kulon Progo memperjelas dasar pengenaan PAT terhadap Pamsimas sebelum melakukan penarikan. Menurutnya, perbedaan antara pemanfaatan air untuk kebutuhan dasar dengan penggunaan untuk kepentingan usaha harus diperhatikan.
“Kami mengingatkan, agar BPKAD/Pemda Kulon Progo tidak gegabah membuat aturan pungutan pajak air tanah, nanti dampaknya akan kisruh dari pantai ke pegunungan, karena air tanah yang mereka ambil tidak untuk komersial,” tegas Nasib.
Bagaimana Aturan Pajak Air Tanah di Kulon Progo?
Pajak Air Tanah merupakan salah satu pajak daerah. Secara nasional, ketentuan mengenai PAT diatur melalui Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD).
Di tingkat Kabupaten Kulon Progo, ketentuan pajak daerah dituangkan dalam Peraturan Daerah Kabupaten Kulon Progo Nomor 6 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah. Perda tersebut kemudian mengalami perubahan melalui Perda Kabupaten Kulon Progo Nomor 1 Tahun 2026.
Untuk PAT, Perda Kulon Progo menetapkan tarif sebesar 20 persen. Namun, angka 20 persen tersebut merupakan tarif pajak, bukan berarti setiap meter kubik air yang diambil langsung dikalikan 20 persen. Dasar pengenaan PAT adalah Nilai Perolehan Air Tanah (NPA).
Perhitungan sederhananya adalah:
PAT terutang = Dasar Pengenaan PAT × Tarif PAT
Sementara itu, Perda Kulon Progo menyebut NPA ditentukan dengan mempertimbangkan sejumlah faktor, seperti jenis sumber air, lokasi sumber air, tujuan pengambilan atau pemanfaatan, volume air, kualitas air, serta tingkat kerusakan lingkungan akibat pengambilan air. Nilai perolehan tersebut kemudian ditetapkan melalui Peraturan Bupati dengan berpedoman pada nilai yang ditetapkan Gubernur DIY.
Pemkab Kulon Progo saat ini juga memiliki Peraturan Bupati Nomor 50 Tahun 2025 tentang Nilai Perolehan Air Tanah dan Tata Cara Perhitungan Pajak Air Tanah. Perbup tersebut berlaku sejak 29 Desember 2025 dan menggantikan Perbup Nomor 49 Tahun 2012.
Pamsimas dan Pengecualian Pajak Air Tanah
Perdebatan mengenai Pamsimas tidak lepas dari ketentuan mengenai penggunaan air tanah yang dikecualikan dari objek pajak.
Nasib Wardoyo merujuk pada ketentuan dalam UU HKPD mengenai pengecualian pengambilan air tanah untuk kebutuhan tertentu. Di antaranya adalah kebutuhan dasar rumah tangga, pengairan pertanian rakyat, perikanan rakyat, peternakan rakyat, keperluan keagamaan, serta kegiatan lain yang diatur melalui peraturan daerah.
Karena itu, menurut Nasib, perlu ada kejelasan apakah pengambilan air oleh Pamsimas masuk kategori yang dikecualikan atau justru memenuhi unsur objek PAT.
Poin ini penting karena status sebagai Pamsimas saja tidak otomatis dapat digunakan untuk menyimpulkan bahwa seluruh pengambilan airnya bebas pajak. Yang perlu dilihat adalah tujuan, bentuk, dan ketentuan pemanfaatan air tanah yang berlaku.
Dengan kata lain, persoalannya bukan hanya siapa yang mengambil air, tetapi juga untuk apa air tersebut digunakan dan bagaimana karakter pengelolaannya.
BKAD Kulon Progo Memang Sedang Mengatur PAT
Pajak Air Tanah bukan jenis pungutan baru bagi Pemkab Kulon Progo. BKAD sebelumnya telah melakukan pendataan objek PAT sebagai bagian dari upaya mengoptimalkan potensi pendapatan pajak daerah.
Dalam publikasi resminya, BKAD Kulon Progo menjelaskan bahwa pengenaan PAT berkaitan dengan pengambilan dan/atau pemanfaatan air tanah. Penetapan pajaknya menggunakan Nilai Perolehan Air Tanah sebagai dasar perhitungan.
Regulasi yang berlaku sekarang juga menunjukkan bahwa PAT memang menjadi salah satu sumber pendapatan daerah. Bahkan dalam dokumen anggaran daerah 2026, pajak air tanah tercantum sebagai salah satu jenis pajak daerah yang direncanakan memberikan penerimaan bagi Kabupaten Kulon Progo.
Namun, keberadaan target penerimaan tersebut tidak dengan sendirinya menjawab apakah seluruh pengelola Pamsimas wajib membayar PAT. Pertanyaan itu tetap bergantung pada status objek pajak dan pengecualian yang berlaku.
Mengapa Pengelola Pamsimas Keberatan?
Keberatan terutama berkaitan dengan karakter layanan Pamsimas yang berbasis masyarakat.
Dalam audiensi dengan BKAD pada Juli 2026, Pammaskarta Tirta Menoreh menjelaskan bahwa pengurus di tingkat lapangan bekerja secara sukarela. Iuran yang dibayarkan warga juga relatif kecil dan sebagian besar dipakai untuk mempertahankan layanan, seperti membayar listrik, merawat pompa, dan memperbaiki jaringan pipa.
Jika kewajiban pajak menambah biaya operasional, terdapat kekhawatiran beban tersebut pada akhirnya ikut memengaruhi iuran yang dibayarkan masyarakat.
Di sisi lain, Pemkab memiliki kepentingan untuk memastikan pemanfaatan air tanah tercatat dan kewajiban perpajakan daerah dijalankan sesuai regulasi. Karena itu, persoalan Pamsimas dan PAT membutuhkan penentuan status objek pajak yang jelas, bukan semata-mata berdasarkan apakah suatu pengelola mengambil air tanah atau tidak.
Bagaimana Jika Petani Ikut Dikenai Pajak?
Kekhawatiran lain disampaikan Nasib Wardoyo terkait penggunaan air tanah untuk pertanian.
Di wilayah pesisir selatan Kulon Progo, sebagian petani memanfaatkan air tanah untuk menunjang kegiatan budidaya. Jika pemanfaatan tersebut dikategorikan sebagai objek pajak tanpa memperhatikan ketentuan pengecualian, Nasib menilai kebijakan tersebut bisa menimbulkan persoalan baru di masyarakat.
Padahal, aturan perpajakan memang membedakan antara pemanfaatan air tanah yang menjadi objek pajak dan penggunaan tertentu yang dikecualikan.
Karena itu, ia meminta Pemkab Kulon Progo tidak terburu-buru melakukan penarikan terhadap Pamsimas sebelum status pemanfaatannya dipastikan berdasarkan aturan yang berlaku.
Bukan Sekadar Soal Tarif 20 Persen
Hal lain yang perlu diluruskan adalah pemahaman mengenai angka 20 persen.
Perda Kabupaten Kulon Progo memang menetapkan tarif PAT sebesar 20 persen. Namun, pajak tidak dihitung dengan cara sederhana berupa 20 persen dikalikan seluruh volume air yang keluar dari sumber. Dasar pengenaannya adalah NPA yang ditentukan berdasarkan sejumlah faktor.
Peraturan Bupati Kulon Progo Nomor 50 Tahun 2025 secara khusus mengatur nilai perolehan air tanah serta tata cara perhitungan PAT. Regulasi itu menjadi salah satu rujukan penting dalam melihat bagaimana pajak air tanah dihitung di daerah tersebut.
Jadi, ketika muncul pembahasan bahwa Pamsimas akan dikenai “pajak 20 persen”, yang perlu diperjelas bukan hanya persentasenya, tetapi juga apakah pengambilan air Pamsimas termasuk objek PAT dan bagaimana NPA-nya dihitung.
Polemik Pamsimas dan PAT Masih Membutuhkan Kejelasan
Rencana pemungutan PAT terhadap Pamsimas di Kulon Progo kini menjadi persoalan yang mempertemukan dua kepentingan. Di satu sisi, Pemkab mempunyai kewenangan mengelola pajak daerah dan mengoptimalkan penerimaan. Di sisi lain, Pamsimas menyediakan layanan air minum berbasis masyarakat yang bersentuhan langsung dengan kebutuhan dasar warga.
Karena itu, penentuan kewajiban pajak perlu mengacu pada regulasi yang berlaku sekaligus melihat karakter masing-masing pemanfaatan air.
Nasib Wardoyo menilai jika kebijakan tersebut diterapkan tanpa kejelasan, dampaknya dapat meluas. Ia menyebut masyarakat bisa mempertanyakan apakah sumur-sumur yang digunakan untuk memenuhi kebutuhan sehari-hari juga akan masuk dalam skema pemungutan.
“Kami mendapat masukan dari masyarakat, kalau air tanah dipajaki maka semua warga Kulon Progo bayar pajak air tanah karena setiap keluarga membuat sumur untuk keperluan berbagai kegiatan, ada kegiatan rumah tangga hingga industri rumah tangga. Aneh kan setiap sumur harus bayar pajak?” katanya.
Di tengah polemik ini, komunikasi antara Pemkab, DPRD, dan pengelola Pamsimas menjadi penting untuk memastikan penerapan PAT tidak menimbulkan tafsir berbeda di lapangan.
Terlebih, Pamsimas memang ditujukan untuk memperluas akses masyarakat terhadap pelayanan air minum yang berkelanjutan dengan pendekatan berbasis masyarakat. Program tersebut berada di bawah Direktorat Jenderal Cipta Karya Kementerian Pekerjaan Umum.
Dengan demikian, pembahasan mengenai pajak air tanah Pamsimas Kulon Progo bukan semata soal pungutan 20 persen. Hal yang lebih penting adalah memastikan objek pajak, pengecualian, dasar pengenaan, dan mekanisme perhitungannya diterapkan secara tepat sesuai regulasi yang berlaku.
Liputan: Suyono Sugondo